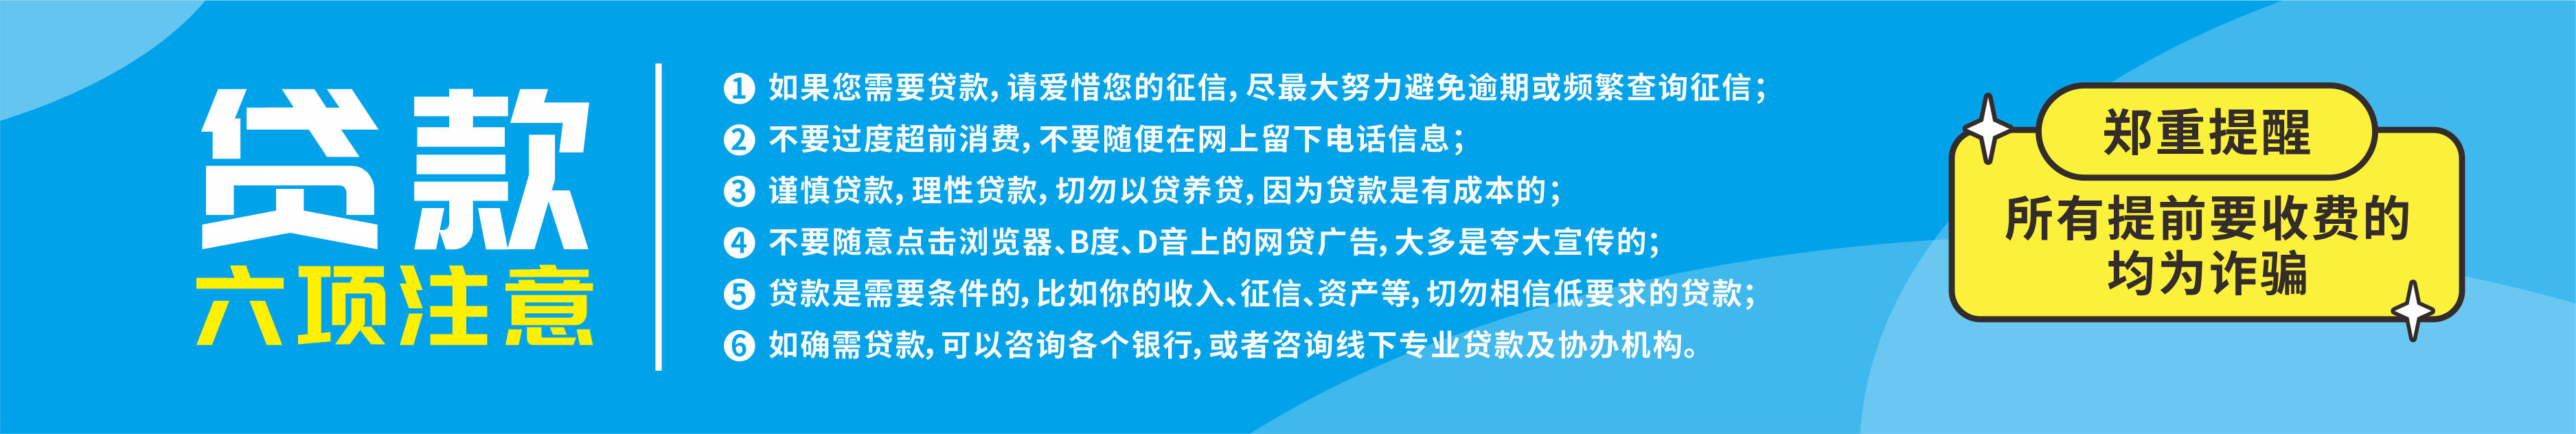
在衡水,不管是准备办理信贷业务,还是日常信用管理,很多人都需要查询个人征信报告,本文科普官方查询渠道、报告基础解读,属于信用管理基础知识。
一、个人征信报告官方查询渠道
1.线下:中国人民银行征信中心网点、自助查询机,每年前2次免费,第3次起收取官方规定查询费,可以拿到详细版征信报告。
2.线上:征信中心官方互联网个人信用信息服务平台,提交身份核验之后,可以获取简版征信报告。 重要提醒:第三方网站、不知名APP声称可以查征信,存在信息泄露风险,一定要认准官方渠道。 二、征信报告主要板块解读
3.个人基本信息:身份信息、婚姻、居住地址、工作单位等
4.信贷信息:已经开立的贷款账户、信用卡账户,包含开户时间、额度、每月还款记录、当前余额、逾期记录,这是金融机构审核最核心板块
5.查询记录:分为硬查询(贷款审批、信用卡审批、担保资格审查)和软查询(本人查询、贷后管理)
6.公共信息:欠税、法院判决、强制执行等公共记录
三、衡水用户查询征信的好处
✅ 提前发现错误信息:如果出现非本人贷款、错误逾期记录,可以走征信异议申诉流程更正 ✅ 申请信贷前提前自查,了解自身征信状态,提前优化,减少无效申请,避免新增硬查询 ✅ 日常信用管理,掌握自身负债情况
四、关键知识点区分
✅ 本人查询:属于软查询,不会影响贷款审批 ✅ 贷后管理:银行已经放款之后定期复查征信,属于软查询,一般不影响审批 ✅ 贷款审批/信用卡审批:硬查询,短期过多会影响风控评估
五、征信维护要点
1.贷款、信用卡按时足额还款,避免逾期
2.控制总负债,不要多头借贷
3.不要频繁盲目申请信贷产品,减少不必要硬查询
4.妥善保管个人身份信息,防范被冒名办贷
六、常见误区
误区:频繁查征信会把征信弄坏 真相:本人主动查询是软查询,不会损坏征信;真正影响审批的是多家机构发起的贷款审批硬查询。 误区:征信报告是永久保存所有记录 征信记录按照监管规则保留,不良记录自不良行为终止之日起按规定年限展示,并非永久消除。
总结
征信是个人经济信用档案,做好征信日常管理,是个人信用规划的基础。本文仅为征信知识科普,不涉及任何贷款产品推介。
【风险提示】本文仅为征信知识科普,不代表任何贷款申请承诺,请理性维护个人信用,合理规划负债。
热门标签: 南京贷款 征信报告
